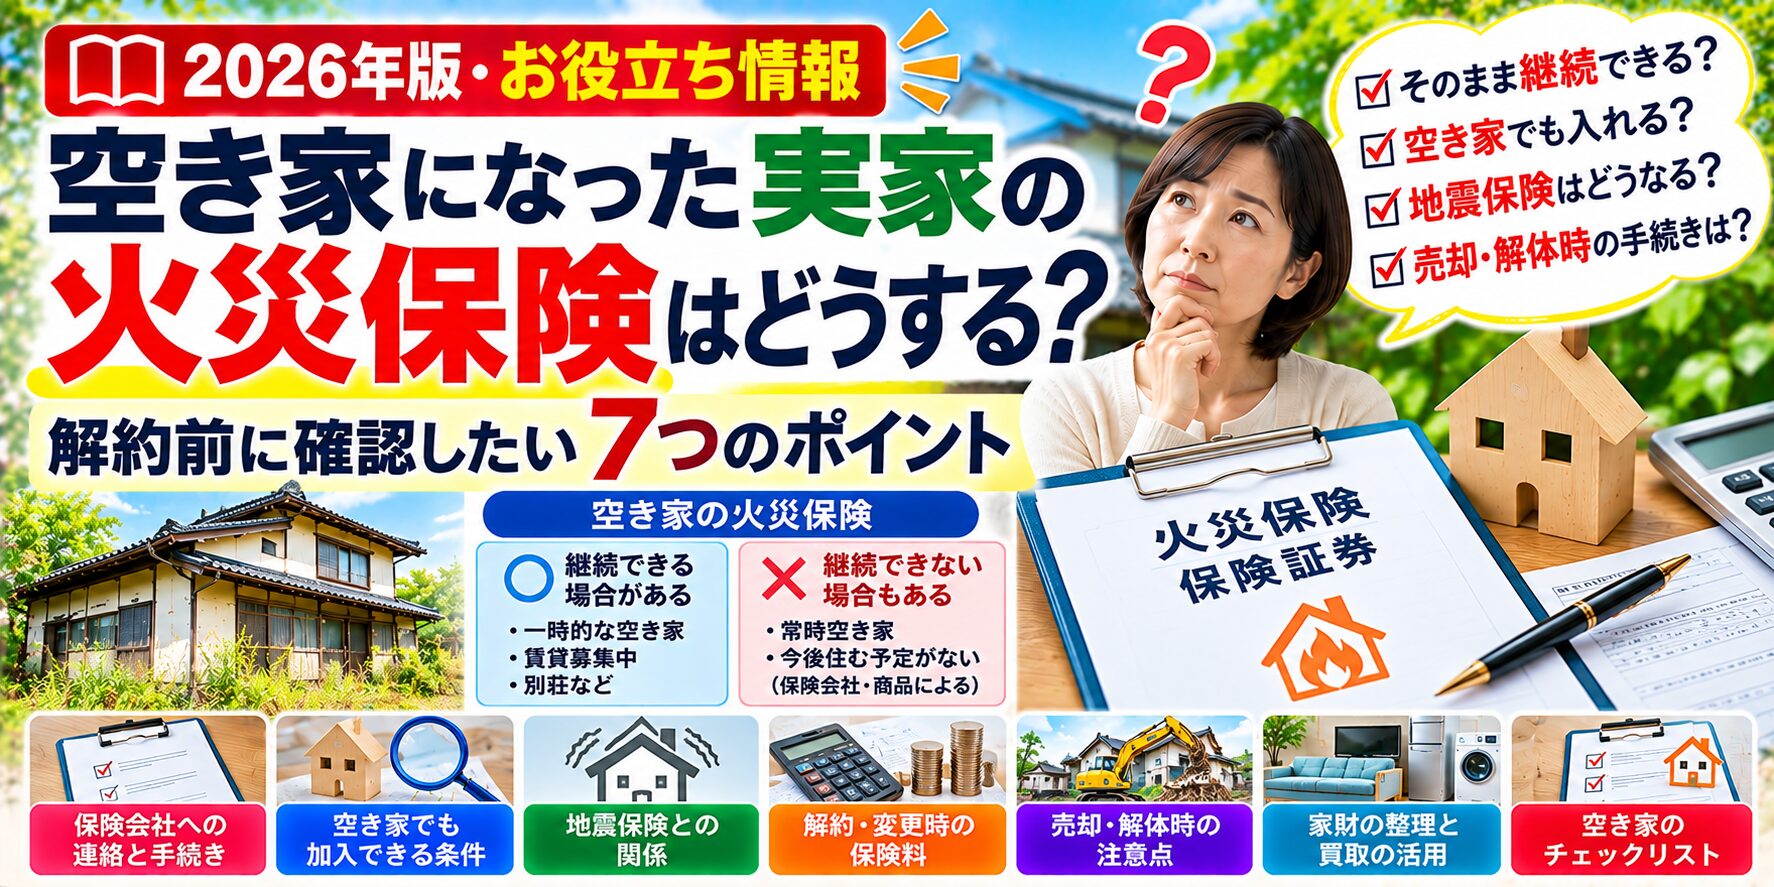
「親が施設へ入って実家が空き家になったけれど、火災保険はそのままでいい?」「相続した家を売るまで保険は必要?」「誰も住んでいないなら解約してもいい?」と迷う方は少なくありません。
火災保険は、契約時の建物の用途や使用状況などをもとに契約されています。
そのため、それまで住宅として使われていた実家に誰も住まなくなった場合、現在加入している保険を何も確認せずそのままにするのはおすすめできません。
空き家を住宅向け火災保険の対象として引き受けるかどうかは、保険会社・商品・空き家になった理由や期間などによって異なります。
一時的な空き家であれば契約対象になる商品がある一方、常時使用されない空き家は住宅向け商品では引き受けない保険会社もあります。
この記事では、2026年時点の日本損害保険協会や損害保険会社の案内をもとに、実家が空き家になったときに火災保険をどう確認すればよいのか、地震保険、相続、売却、家財整理までまとめて解説します。
結論|空き家になったら「解約」より先に保険会社へ連絡
実家に誰も住まなくなった場合、最初に行いたいのは火災保険の解約ではありません。
現在加入している保険会社・代理店へ、建物が空き家になったことを伝えて契約を確認します。
STEP1|現在の火災保険証券を確認
STEP2|空き家になった理由・時期を整理
STEP3|保険会社・代理店へ連絡
STEP4|契約継続できるか確認
STEP5|必要なら契約内容を変更
「誰も住んでいないから不要」と自己判断で解約するのではなく、売却・解体・再利用までの予定も含めて確認しましょう。
なぜ空き家になったら保険会社へ連絡するの?
日本損害保険協会では、火災保険契約後の通知事項として「建物の構造・用法の変更」などを挙げています。
火災保険は建物の用途などによって危険度や保険料の計算条件が変わるためです。
契約内容に関する重要な変更を保険会社へ通知しなかった場合、契約の解除や、事故時に保険金が支払われない場合があります。
実際の通知事項は契約している商品・約款によって異なるため、空き家になった段階で保険会社へ確認するのが安全です。
空き家でも今の火災保険を継続できる?
一律ではありません。
保険会社・商品、空き家となった理由、空き家期間、今後の利用予定などによって異なります。
保険会社によって空き家の扱いは異なる
| ケース | 考え方 |
|---|---|
| 転勤などで一時的に空き家 | 住宅向け保険を継続・契約できる場合あり |
| 賃貸入居者を募集中 | 商品によって対象となる場合あり |
| 別荘として季節的に使用 | 一定条件で住宅向け保険の対象になる場合あり |
| 今後住む予定のない空き家 | 住宅向け商品では引受対象外となる場合あり |
| 売却待ちの実家 | 期間・管理状態・商品等を保険会社へ確認 |
2026年時点の実例|東京海上日動の場合
東京海上日動では、2026年10月1日改定を反映した案内で、空き家について「トータルアシスト住まいの保険」では引き受けできないとしています。
一方、別荘など季節的に住宅として使用され、家財が常時備えられている建物は引受対象となる場合があります。
一時的な空き家なら対象になる商品もある
三井住友海上の住宅向け火災保険では、通常の空き家は契約対象外としながらも、次のような一時的な空き家は対象となる場合があると案内しています。
- 自分が今後住む予定の住宅
- 転勤によって一時的に空き家となっている住宅
- 賃貸入居者を募集している住宅
- 季節的に利用する別荘等
このように「空き家」という言葉だけでは契約可否を判断できません。
親が施設に入った実家の場合
親が高齢者施設へ入り、実家に誰も住まなくなるケースがあります。
まず確認したいのは、施設入居が一時的なのか、今後実家へ戻る可能性があるのかです。
- 自宅へ戻る予定がある
- 長期的に施設へ入居する
- 実家を売却する予定
- 家族が今後住む予定
- 賃貸する予定
今後の利用方法によって、保険会社の判断や必要な契約も変わる可能性があります。
相続した実家の火災保険はそのまま?
亡くなった親が契約していた火災保険を、相続後も名義を確認せずそのまま放置しないようにしましょう。
建物の所有者が相続によって変わった場合は、保険契約上の所有者・被保険者についても確認が必要です。
保険会社では、相続・贈与・売買などによって建物の所有者が変わった場合、契約内容の変更手続きを案内しています。
相続後に確認する5項目
1|現在の火災保険会社を確認
2|保険期間を確認
3|契約者・被保険者を確認
4|現在の建物利用状況を伝える
5|名義変更・契約変更・新規契約等を確認
火災保険の証券が見つからない場合
実家の書類を探し、保険会社名や代理店が分かる資料がないか確認します。
- 火災保険証券
- 保険契約継続証
- 更新案内
- 保険料の引落し記録
- 銀行口座・クレジットカード明細
- 住宅ローン関係書類
内容が分からない保険関係書類は、家財整理の段階ですぐ処分しないようにしましょう。
火災保険で何が補償される?
火災保険は名前に「火災」とありますが、商品によって火災以外の損害も補償対象になります。
日本損害保険協会では、火災・落雷・破裂・爆発などを火災保険の主な補償として案内しています。
風災・水災・盗難などについては商品・契約内容によって補償範囲が異なります。
「火災保険に入っているから空き家で起こるすべての損害が補償される」という意味ではありません。
現在の証券・補償内容を確認してください。
建物と家財は別に契約する
火災保険では「建物」と「家財」を分けて契約します。
実家を空き家にする際、大量の家具・家電などを残す場合は、現在家財についてどのような契約になっているかも確認しましょう。
現金・貴金属なら全部補償される?
火災保険では、現金・有価証券などが通常の家財と同じようにすべて補償されるとは限りません。
高額な貴金属・美術品等についても、契約内容や申告方法によって補償条件が異なる場合があります。
空き家へ現金・通帳・貴金属などを長期間残したままにしないことも重要です。
空き家に残しておかない方がいい物
- 現金
- 通帳
- 印鑑
- 権利証・登記識別情報
- 貴金属
- ブランド品
- 腕時計
- 重要契約書
- 写真・思い出の品
地震による火災は通常の火災保険では補償されない
地震が原因となって発生した火災や、地震による建物の損壊などは、通常の火災保険では補償対象になりません。
地震・噴火・津波による損害に備えるためには地震保険が必要です。
地震保険だけ残すことはできる?
地震保険は単独では契約できません。
火災保険にセットして加入する制度です。
そのため、実家が空き家となり火災保険の契約内容を変更・終了する場合は、地震保険についてもあわせて確認する必要があります。
空き家の火災保険をすぐ解約しない方がいい理由
実家を売却する予定であっても、実際に引き渡すまで建物は所有者の管理下にあります。
その間にも、火災・風災などによって建物に損害が生じる可能性があります。
そのため、「もう住まないから」という理由だけで先に解約するのではなく、売却予定日と建物の利用状態を保険会社へ伝えて判断しましょう。
空き家は放置そのものにもリスクがある
国土交通省は、空き家を放置した場合のリスクとして次のようなものを挙げています。
- 倒壊
- 外壁・屋根材等の落下
- ねずみ・害虫
- 悪臭
- 景観悪化
- 不法侵入
- 庭木・枝の越境
保険に加入しているから管理しなくてもよいということではありません。
空き家の管理で確認したいこと
| 確認場所 | チェック |
|---|---|
| 玄関・窓 | 施錠・破損 |
| 屋根・外壁 | 剥がれ・落下のおそれ |
| 室内 | 雨漏り・カビ等 |
| 水回り | 漏水等 |
| 庭 | 雑草・庭木の越境 |
| 郵便受け | 郵便物がたまっていないか |
| 家財 | 貴重品が残っていないか |
遠方で管理できない場合
実家が遠方にあり、定期的に確認できない場合は、家族・親族で管理方法を決めたり、空き家管理サービスを利用したりする方法があります。
国土交通省も、自分で管理することが難しい場合には、空き家管理・修繕事業者等の利用を検討するよう案内しています。
実家を売却する場合の火災保険
売却が決まった場合は、引き渡し日が決まった段階で保険会社・代理店へ連絡します。
建物を譲渡する場合には保険会社への手続きが必要になるため、売買契約が終わっただけで自動的に保険契約が買主へ移ると考えないようにしましょう。
売却時に確認すること
- 保険をいつまで継続するか
- 解約日はいつにするか
- 残りの保険料の扱い
- 建物所有者変更の手続き
- 地震保険の扱い
途中解約なら保険料は戻る?
日本損害保険協会では、契約期間の途中で解約した場合、残りの契約期間に応じて保険料が返還されることがあると案内しています。
ただし、残り期間分がそのまま全額返金されるとは限りません。
具体的な解約返戻金は契約している保険会社へ確認しましょう。
解体する予定ならいつ解約する?
建物を解体する場合も、実際の解体日や契約内容を保険会社へ伝えて確認します。
「解体することを決めた日」と「建物がなくなった日」は同じとは限りません。
工事開始前に保険会社・代理店へ連絡しましょう。
空き家に大量の家財を残す必要はある?
売却・解体・実家じまいまで時間がある場合でも、使用しない家具や家電を何年もそのまま残す必要はありません。
特に実家には、家具・家電だけでなく、ブランド品・貴金属・工具・楽器・カメラ・玩具・オーディオなどが残っていることがあります。
まず買取できる物を確認し、そのうえで残った不用品の引き取りを検討すると、空き家の家財量を減らすことができます。
空き家になる前後で確認したい家財
- 比較的新しい冷蔵庫・洗濯機
- テレビ
- 家具・一枚板
- ブランドバッグ
- 腕時計
- 金・プラチナ・宝石
- カメラ
- 楽器
- 工具
- オーディオ
- ブランド食器
- ゲーム・玩具
家電は空き家へ長期間置く前に確認
冷蔵庫・洗濯機などは年数が経過すると、中古品としての査定条件が変わることがあります。
今後使用しないことが決まっている比較的新しい家電なら、何年も空き家へ置いておく前に査定を確認する方法があります。
冷蔵庫の出張買取について見る → 洗濯機の出張買取について見る →家具も売却・解体直前まで待たなくていい
家具についても、ブランド・商品・状態・サイズによって査定できる場合があります。
Cassina、B&B Italia、arflex、カリモク、飛騨産業などだけでなく、ニトリ・IKEA・無印良品・LOWYA・KEYUCA・Francfrancなどについても商品ごとに確認します。
家具の出張買取について見る →空き家になったときの火災保険チェックリスト
| 確認 | 項目 |
|---|---|
| □ | 現在の火災保険会社を確認した |
| □ | 保険証券・契約内容を確認した |
| □ | 空き家になった時期を確認した |
| □ | 今後住む予定があるか決めた |
| □ | 保険会社へ空き家になることを伝えた |
| □ | 契約を継続できるか確認した |
| □ | 建物・家財の補償内容を確認した |
| □ | 地震保険の契約を確認した |
| □ | 相続なら契約者・被保険者を確認した |
| □ | 売却・解体時の解約方法を確認した |
空き家の火災保険についてよくある質問
Q. 実家が空き家になったら火災保険は自動的に使えなくなりますか?
A. 契約・商品によって異なります。建物の利用状況が変わったら、現在加入している保険会社・代理店へ連絡して契約継続の可否を確認してください。
Q. 空き家でも住宅用の火災保険に入れますか?
A. 保険会社・商品によって異なります。一時的な空き家など一定条件で対象になる商品がある一方、常時空き家は住宅向け商品では対象外とする保険会社もあります。
Q. 親が施設に入っただけでも連絡した方がいいですか?
A. 実家に誰も住まなくなる場合は、建物の利用状況が変わるため保険会社へ確認しておくのがおすすめです。
Q. 親が亡くなったら火災保険はどうなりますか?
A. 相続によって建物所有者が変わる場合は、保険契約者・被保険者等について手続きが必要になることがあります。保険会社へ連絡してください。
Q. 売る予定なので今すぐ解約してもいいですか?
A. 引き渡しまで建物を所有・管理する期間があります。解約時期は売却予定日を伝えて保険会社へ確認するとよいでしょう。
Q. 地震による火災は火災保険で出ますか?
A. 原則として通常の火災保険では補償されません。地震・噴火・津波による損害には地震保険が必要です。
Q. 地震保険だけ契約できますか?
A. できません。地震保険は火災保険とセットで契約する制度です。
Q. 空き家に家具や家電を残したままでもいいですか?
A. 必要な物は残せますが、現金・重要書類・貴重品等は別の場所へ保管することを検討してください。不要な家具・家電については売却・整理を進める方法もあります。
お役立ち情報|関連ページ
お役立ち情報の記事一覧を見る → 遺品整理について詳しく見る → 取り扱い品目一覧を見る → 家具の出張買取について見る → 冷蔵庫の出張買取について見る → 洗濯機の出張買取について見る → 実際の買取実績を見る →参考資料|公的・保険会社情報
- 日本損害保険協会|火災保険について
- 日本損害保険協会|火災保険の告知事項・通知事項
- 日本損害保険協会|地震保険について
- 国土交通省|空き家対策 特設サイト
- 東京海上日動|空き家の火災保険に関するFAQ
- 三井住友海上|空き家の火災保険に関するFAQ
空き家の火災保険の引受可否・補償範囲・変更手続きは保険会社・商品・建物状態・使用状況によって異なります。実際の契約については、現在加入している損害保険会社または代理店へご確認ください。
まとめ|実家が空き家になったら火災保険も一緒に確認
親の施設入居・相続・実家じまいなどで誰も住まなくなったとき、家具や家電の片付けだけでなく、火災保険の契約も確認しましょう。
空き家になったからといって、すべての火災保険が同じ扱いになるわけではありません。
一時的な空き家なら住宅向け商品で契約できる場合がある一方、常時空き家は対象外となる商品もあります。
そのため、まず現在の保険会社へ「いつから誰も住んでいないのか」「今後住む予定があるのか」「売却・賃貸する予定なのか」を伝えて確認することが重要です。
また、相続によって所有者が変わった場合は契約者・被保険者等の確認も必要です。
地震が原因となる火災や損壊については通常の火災保険だけでは補償されず、地震保険は火災保険とセットで加入する制度です。
売却予定の実家でも、引き渡しまでの間は建物を管理する必要があります。
「もう住まないからすぐ解約」ではなく、売却・解体まで含めた予定を伝えて適切な契約を確認しましょう。
そして、空き家へ不要な家具・家電や貴重品を長期間残すのではなく、必要品・売れる物・不用品を早い段階で整理しておくことも大切です。
親御様の施設入居・相続・実家じまいなどで、空き家に家具や家電が大量に残っている場合もまとめてご相談いただけます。
まず買取できる物を確認し、残った不用品の引き取りについてもご相談ください。
24時間受付・24時間対応
実家・空き家の家財整理について相談する →