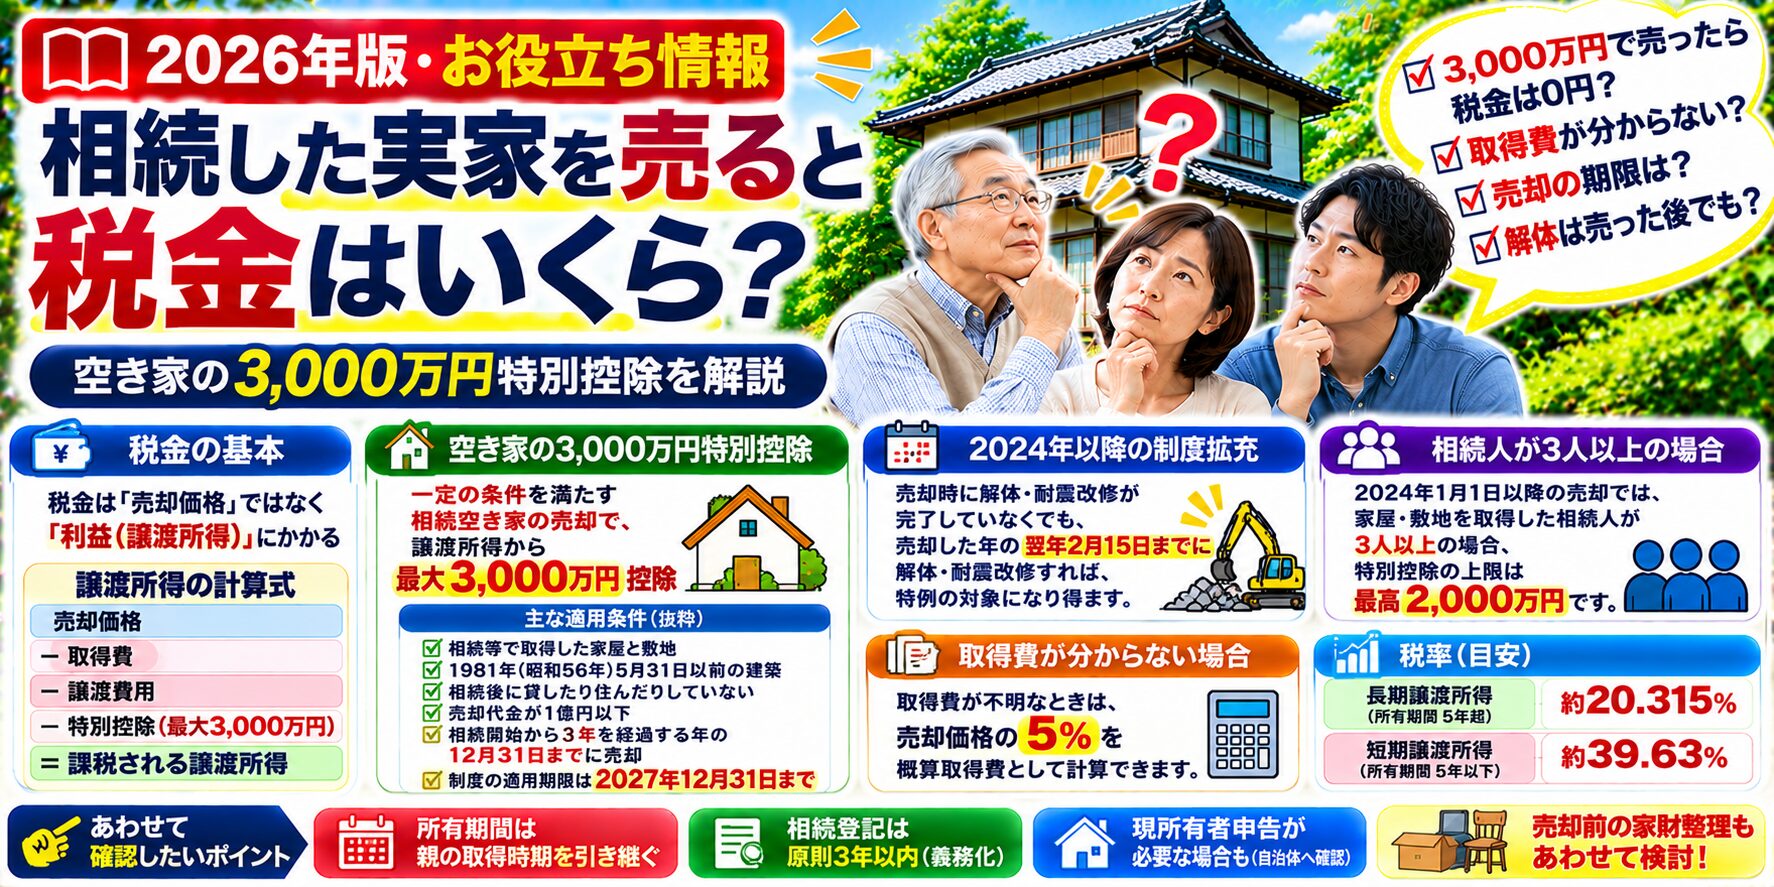
「親から相続した実家を売ると税金はいくら?」「3,000万円で売ったら3,000万円控除で税金は0円?」「昔買った家なので購入価格が分からない」と疑問に思う方は少なくありません。
相続した土地・建物を売却して利益が出ると、その利益に対して譲渡所得の税金がかかる場合があります。
ただし、一定の条件を満たす相続空き家については、譲渡所得から最高3,000万円を控除できる「被相続人の居住用財産に係る譲渡所得の特別控除」があります。
この制度は2026年現在も利用でき、適用期間は2027年12月31日までです。
さらに2024年以降の売却では、売却前に耐震改修・解体を完了していなくても、一定の条件のもと、売却した翌年2月15日までに耐震改修または解体すれば対象になる仕組みが追加されています。
一方、すべての相続住宅に使える制度ではありません。
建築時期、親の居住状況、相続後の利用状況、売却価格、売却期限など複数の要件があります。
この記事では、2026年時点の国税庁・国土交通省の情報をもとに、相続した実家を売るときの税金と3,000万円特別控除について分かりやすく解説します。
結論|税金は「売却価格」ではなく「利益」にかかる
相続した実家を3,000万円で売ったから、3,000万円にそのまま税率を掛けるわけではありません。
土地・建物を売った場合の譲渡所得は、基本的に次の式で計算します。
売却価格
- 取得費
- 譲渡費用
- 適用できる特別控除
= 課税される譲渡所得
つまり、「いくらで売れたか」だけでは税額は分かりません。
まず知りたい|譲渡所得とは?
譲渡所得とは、土地・建物などを売却したことで生じた利益です。
例えば3,000万円で売却しても、親が2,500万円で購入しており、売却費用が200万円かかっていれば、単純な利益は300万円です。
反対に、購入価格が分からず取得費を十分に計上できない場合は、課税対象となる譲渡所得が大きくなる可能性があります。
取得費とは?
取得費には、例えば次のようなものがあります。
- 土地・建物の購入代金
- 購入時の仲介手数料
- 一定の登記費用
- 設備費
- 改良費
建物については、購入代金等から所有期間中の減価償却費相当額を差し引いて計算します。
相続した家は「相続時の評価額」が取得費になる?
原則として、相続税評価額をそのまま取得費にするわけではありません。
相続によって取得した土地・建物の場合、原則として亡くなった親などがその不動産を購入したときの取得費を引き継ぎます。
そのため、親が購入した当時の売買契約書・領収書などが重要になります。
親が50年前に買った家でも購入時の資料を探す
実家じまいの際、古い売買契約書を「昔の書類だから不要」と処分しないようにしましょう。
- 売買契約書
- 領収書
- 購入時の仲介書類
- 建築請負契約書
- 増改築関係の資料
取得費を証明する重要な資料になる可能性があります。
購入価格が分からない場合は「売却価格の5%」
取得費が分からない場合などには、売却価格の5%相当額を概算取得費として計算できます。
例|3,000万円で売却した場合
取得費不明
3,000万円 × 5% = 150万円
概算取得費は150万円となります。
5%ルールは税額が大きくなりやすい
例えば親が実際には2,000万円で購入した住宅でも、取得費を証明できず5%の150万円で計算すれば、譲渡所得が大きくなる可能性があります。
「古い契約書は捨てない」が、相続した実家では非常に重要です。
譲渡費用として差し引けるもの
- 売却時の仲介手数料
- 売買契約書の印紙税で売主が負担したもの
- 売却のための測量費
- 一定の立退料
- 土地を売るために行った建物の解体費
実家の売却に直接必要となった費用は、譲渡費用として差し引ける場合があります。
固定資産税・通常の修繕費は譲渡費用になる?
一般的な固定資産税や通常の維持・修繕費は、土地・建物を売るために直接かかった譲渡費用には含まれません。
土地・建物の税率は「5年」を境に変わる
| 区分 | 所得税 | 住民税 | 概算合計 |
|---|---|---|---|
| 長期譲渡所得 | 15%+復興特別所得税 | 5% | 約20.315% |
| 短期譲渡所得 | 30%+復興特別所得税 | 9% | 約39.63% |
復興特別所得税は所得税額に2.1%を掛けて計算します。
相続してすぐ売ったら短期譲渡になる?
相続した日から所有期間を数え直すわけではありません。
相続によって取得した土地・建物では、原則として亡くなった親などが取得した日を引き継いで所有期間を計算します。
例えば親が30年前に購入した実家を相続し、その翌年に売却した場合でも、通常は親の所有期間を引き継ぐため長期譲渡所得となります。
「5年」は売却日ではなく売った年の1月1日で判定
土地・建物では、売却した年の1月1日時点で所有期間が5年を超えているかどうかで長期・短期を判定します。
相続住宅では親の取得日を確認しておきましょう。
相続空き家の3,000万円特別控除とは?
一定の条件を満たす相続空き家を売却すると、譲渡所得から最高3,000万円まで控除できる制度があります。
正式には「被相続人の居住用財産に係る譲渡所得の特別控除」です。
3,000万円で売れたら税金0円、ではない
3,000万円控除は「売却代金」から3,000万円を引く制度ではなく、「譲渡所得=利益」から控除する制度です。
例
売却価格 4,000万円
取得費 2,000万円
譲渡費用 300万円
4,000万円 - 2,000万円 - 300万円
= 譲渡所得1,700万円
3,000万円特別控除の条件を満たせば、課税される譲渡所得は0円となります。
利益が3,000万円を超えれば残りに税金がかかる
例
特別控除前の譲渡所得 3,800万円
3,800万円 - 3,000万円
= 課税譲渡所得800万円
この800万円に長期・短期の区分に応じた税率を掛けて税額を計算します。
特別控除を使うための主な条件
- 相続・遺贈等によって親などの家屋と敷地を取得している
- 昭和56年5月31日以前に建築された家屋
- 区分所有建物登記がされた建物ではない
- 相続直前に原則として親が一人で住んでいた
- 相続後、売却まで貸したり住んだり事業に使ったりしていない
- 一定の期限までに売却する
- 売却代金が1億円以下
- 親子・夫婦など特別な関係の人への売却ではない
- 必要な耐震・解体要件を満たす
すべての空き家に自動的に適用されるわけではありません。
1981年6月以降に建てられた家は対象?
この相続空き家の3,000万円特別控除では、対象となる家屋は原則として昭和56年5月31日以前に建築されたものです。
比較的新しい実家については、この制度とは別に通常の譲渡所得計算や他の特例が使えるか確認します。
マンションも対象になる?
区分所有建物登記がされている建物は、この特例の対象となる被相続人居住用家屋には含まれません。
一般的な分譲マンションの一室を相続して売却する場合には、この空き家特例の対象外となるケースが一般的です。
親と子が一緒に住んでいた実家は?
原則として、相続開始の直前に亡くなった方以外の居住者がいなかったことが要件です。
親と子が同居していた住宅は、通常この「相続空き家の3,000万円特別控除」の要件に当てはまらない可能性があります。
具体的な適用については税務署・税理士へ確認してください。
親が老人ホームへ入っていた場合は?
一定の条件を満たせば対象になる場合があります。
被相続人が要介護認定等を受けて老人ホーム等へ入所していたケースでも、一定要件を満たせば特例の対象となります。
老人ホーム入居中の主な確認ポイント
- 一定の要介護認定等を受けていた
- 一定の老人ホーム等へ入居していた
- 実家が本人の物品保管等に使用されていた
- 他人へ貸していない
- 本人以外が住んでいない
子どもの家へ転居して亡くなった場合は?
国土交通省では、老人ホーム等への一定の入所とは異なり、親族宅や一般の賃貸住宅へ転居した後に亡くなったケースでは、この特例を利用できないと案内しています。
「施設入居」と「普通の転居」は分けて考える必要があります。
相続後に誰かへ貸したら?
相続から売却までの間に、家屋や敷地を事業・賃貸・居住に使用すると、特例の要件を満たさなくなる場合があります。
「売れるまで誰かに貸して家賃を取ろう」と考えている場合は、先に特例への影響を確認しましょう。
売却期限|相続から3年以内?
正確には、
相続開始の日から3年を経過する日の属する年の12月31日まで
に売却する必要があります。
例|2024年6月に相続開始
3年経過日 → 2027年6月
その年の12月31日 → 2027年12月31日
この日までの売却が一つの期限です。
さらに制度自体は2027年12月31日まで
相続からの期限だけでなく、この特例そのものの現在の適用期限が2027年12月31日までとなっています。
例えば相続開始から3年間の計算上は2028年まで余裕があったとしても、現行制度の適用期間との関係を確認する必要があります。
売却価格は1億円以下
特例を利用するためには売却代金が1億円以下であることも要件です。
分割して売却した場合や、複数の相続人が一部ずつ売却した場合などには、一定期間内の売却代金を合算して1億円以下か判定する場合があります。
兄弟3人以上で相続した場合は控除額に注意
2024年1月1日以降の売却では、家屋・敷地を取得した相続人の数が3人以上の場合、特別控除額は最高3,000万円ではなく最高2,000万円となります。
兄弟姉妹が多い相続では、必ず確認したいポイントです。
古い家は売る前に解体しないと特例を使えない?
以前は、耐震性がない古い家について、売却前に耐震改修するか、解体して土地として売る方法が中心でした。
しかし2024年1月以降の売却では制度が拡充されています。
2024年以降|売却後の解体でも対象になり得る
売却時に古い家が残っていても、売却した年の翌年2月15日までに家屋の全部を取り壊すなど、一定要件を満たせば特例を利用できる場合があります。
つまり、売主側が先に解体して更地にしなければ絶対に利用できない制度ではなくなっています。
売却後に買主が解体する場合は特に注意
買主による解体を前提に特例を利用する場合、買主の協力が非常に重要です。
国土交通省では、特約がなくても確認書を発行できる場合があるとしていますが、期限内に解体されなければ特例の要件を満たせなくなる可能性があります。
売買契約を結ぶ前に、不動産会社・税理士等と特例利用について共有しておくとよいでしょう。
耐震改修の場合も翌年2月15日まで
2024年以降の売却では、売却後に家屋を一定の耐震基準へ適合させる場合も対象になり得ます。
こちらも原則として売却した年の翌年2月15日までという期限があります。
市区町村の「確認書」が必要
特例の確定申告では、家屋所在地の市区町村が発行する「被相続人居住用家屋等確認書」が必要になります。
税務署だけで全ての書類が揃うわけではありません。
実家の所在地を管轄する自治体へ申請方法を確認しましょう。
確認書があれば必ず特例を使える?
「被相続人居住用家屋等確認書」は、特例適用を最終的に保証する書類ではありません。
その他の税法上の要件も含め、最終的には確定申告で判断されます。
3,000万円控除を使うには確定申告が必要
条件を満たしていても、自動的に税務署が3,000万円を差し引いてくれるわけではありません。
主な書類例
- 確定申告書
- 譲渡所得の内訳書
- 登記事項証明書等
- 被相続人居住用家屋等確認書
- 売買契約書等
- 耐震要件を証明する書類等
売却方法によって必要書類が変わります。
税金が0円でも確定申告する?
3,000万円特別控除を使った結果、課税譲渡所得が0円になる場合でも、特例を利用するためには確定申告が必要です。
取得費が分からない場合の差を計算
例|実家を4,000万円で売却
売却価格 4,000万円
譲渡費用 200万円
取得費不明 → 概算取得費200万円
4,000万円 - 200万円 - 200万円
= 譲渡所得3,600万円
3,000万円特別控除を利用
3,600万円 - 3,000万円
= 課税譲渡所得600万円
長期譲渡所得なら、この600万円に所得税・復興特別所得税・住民税がかかります。
取得費を証明できたら大きく変わることも
同じ4,000万円の売却でも
親の取得費を2,000万円と証明できた場合
4,000万円 - 2,000万円 - 譲渡費用200万円
= 譲渡所得1,800万円
3,000万円特別控除の範囲内
→ 課税譲渡所得0円
古い契約書を探す意味が大きいことが分かります。
相続税を払った場合は取得費加算の特例も確認
相続によって取得した不動産を一定期間内に売却した場合、支払った相続税のうち一定額を取得費へ加算できる特例があります。
ただし、相続空き家の3,000万円特別控除とは併用できない場合があります。
どちらを利用した方が有利かは、取得費・売却益・相続税額などによって異なります。
該当しそうな場合は税理士・税務署へ確認しましょう。
売却を決める前に税金を試算する
STEP1|売却査定額を確認
STEP2|親の購入時資料を探す
STEP3|譲渡費用を確認
STEP4|3,000万円特別控除の要件を確認
STEP5|耐震・解体方法を確認
STEP6|手元に残る金額を試算
「いくらで売れるか」だけで判断しない
実家を売却するときは、不動産会社の査定額だけでなく、売却後に手元へいくら残るかを見ることが重要です。
- 売却価格
- 仲介手数料
- 測量費
- 解体費
- 登記費用
- 譲渡所得税等
- 家財整理費
売却前に家財整理も進める
相続した実家を売却する場合、家具・家電・生活用品など大量の家財が残っていることがあります。
すべてを不用品として処分する前に、中古品として再利用できる物を確認することで、処分する物量を減らせる可能性があります。
出張買取センター24Hでは、家具・家電・ブランド品・貴金属・時計・楽器・工具・カメラ・オーディオ・骨董品など幅広い品目を査定しています。
再販売可能なお品物は買取または無料引取を確認し、残った不用品についてもご相談いただけます。
24時間受付・24時間対応です。
処分する前に確認したい家財
- 冷蔵庫・洗濯機・テレビ
- 家具・一枚板
- ブランドバッグ・財布
- 金・プラチナ・宝石
- 腕時計
- カメラ・レンズ
- 楽器
- 工具・電動工具
- オーディオ
- ブランド食器
- 骨董品
- ゲーム・玩具
家財整理で古い書類を捨てない
売買契約書・建築請負契約書・購入時の領収書など、不動産の取得費を確認できる資料は捨てずに保管してください。
「家財整理」と「書類整理」は分けて行うと安心です。
相続した実家を売る前の税金チェックリスト
| 確認 | 項目 |
|---|---|
| □ | 親の購入時期を確認した |
| □ | 購入時の売買契約書を探した |
| □ | 建築時期を確認した |
| □ | 相続開始日を確認した |
| □ | 相続後に誰か住んでいないか確認した |
| □ | 相続後に賃貸していないか確認した |
| □ | 売却価格が1億円以下か確認した |
| □ | 相続人の人数を確認した |
| □ | 売却期限を確認した |
| □ | 耐震・解体要件を確認した |
| □ | 自治体の確認書を確認した |
| □ | 確定申告の必要書類を確認した |
相続した実家の売却税金についてよくある質問
Q. 実家を3,000万円で売ったら税金はかかりませんか?
A. 売却価格ではなく、売却価格から取得費・譲渡費用等を差し引いた譲渡所得で判断します。また3,000万円特別控除には一定の適用条件があります。
Q. 親がいくらで実家を買ったか分かりません。
A. 取得費が分からない場合などには、売却価格の5%を概算取得費として計算できます。ただし実際の取得費を証明できた方が有利になる場合があります。
Q. 相続して1年で売ると短期譲渡になりますか?
A. 原則として親など被相続人の取得時期を引き継いで所有期間を計算します。相続した日から5年間を数え直すわけではありません。
Q. 相続空き家の3,000万円控除はいつまでですか?
A. 現行制度の適用期間は2027年12月31日までです。さらに相続開始からの売却期限もあるため、両方を確認する必要があります。
Q. 兄弟3人で相続しても1人3,000万円ずつ控除できますか?
A. 2024年以降の売却で、家屋・敷地を取得した相続人が3人以上の場合、控除額は最高2,000万円となります。
Q. 親が老人ホームに入っていました。
A. 一定の要件を満たせば特例の対象になる場合があります。要介護認定等、施設の種類、実家の利用状況などを確認します。
Q. 売却前に必ず解体しないといけませんか?
A. 2024年以降の譲渡では、一定の要件を満たせば売却後に翌年2月15日までに解体した場合も特例の対象になり得ます。
Q. 税金が0円なら確定申告しなくていいですか?
A. 3,000万円特別控除を利用する場合は、控除後の税額が0円でも確定申告が必要です。
Q. 実家を売る前に家具を全部処分した方がいいですか?
A. 内見・引き渡しへ向けた家財整理は必要になることがありますが、売却できる家具・家電等までまとめて処分せず、先に査定を確認する方法があります。
お役立ち情報|関連ページ
お役立ち情報の記事一覧を見る → 遺品整理について詳しく見る → 取り扱い品目一覧を見る → 家具の出張買取について見る → 家電の出張買取について見る → 実際の買取実績を見る →参考資料|公的情報
国税庁|被相続人の居住用財産(空き家)を売ったときの特例 →
実際の譲渡所得・税額・特例適用可否は、取得時期、取得費、相続人数、建物状態、売却時期、他の特例の利用状況等によって異なります。具体的な確定申告・税額については税務署・税理士等へご確認ください。
まとめ|相続した実家は「売却価格」より「取得費と期限」が重要
相続した実家を売却しても、売却価格の全額に税金がかかるわけではありません。
税金の対象となる譲渡所得は、売却価格から取得費・譲渡費用・適用できる特別控除などを差し引いて計算します。
特に重要なのが取得費です。
相続した土地・建物では、原則として亡くなった親が購入したときの取得費を引き継ぎます。
取得費が分からない場合には売却価格の5%を概算取得費として利用できますが、実際の取得費を証明できる場合と比べて課税される利益が大きくなることがあります。
そのため、実家じまいで古い書類を整理するときは、購入時の売買契約書・領収書などを安易に捨てないようにしましょう。
また、一定の相続空き家では譲渡所得から最高3,000万円を控除できる特例があります。
対象は原則として昭和56年5月31日以前に建築された一定の家屋で、売却価格1億円以下、売却期限、相続後の利用状況など複数の条件があります。
2024年以降は、売却後に一定期間内で買主等が解体・耐震改修する場合も対象になり得るよう制度が拡充されました。
一方、家屋・敷地を取得した相続人が3人以上の場合は、最高控除額が2,000万円となります。
そして現行制度の適用期限は2027年12月31日です。
相続した実家を売る予定があるなら、
「いつか売ろう」ではなく、
「特例を使える期限までにどう売るか」を早い段階で確認することが大切です。
相続した実家を売却するため、家具・家電などの家財整理を進めたい場合もまとめてご相談いただけます。
まず買取できる物を確認し、そのうえで残った不用品の引き取りについてもご相談ください。
古い売買契約書・権利関係書類・税金関係書類などは、家財とは分けて保管しておくことをおすすめします。
24時間受付・24時間対応
相続した実家の家財整理について相談する →